Setningen som betyr noe
ASML la 14. oktober fram en nettoomsetning på 11,66 milliarder euro for tredje kvartal, i øvre del av sin egen prognose, med et nettoresultat på 4,96 milliarder euro, en bruttomargin på 57,5 prosent og et resultat per aksje på 12,95 euro. Selskapet leverte 113 nye litografisystemer og åtte brukte. Ingenting av dette er nyheten.
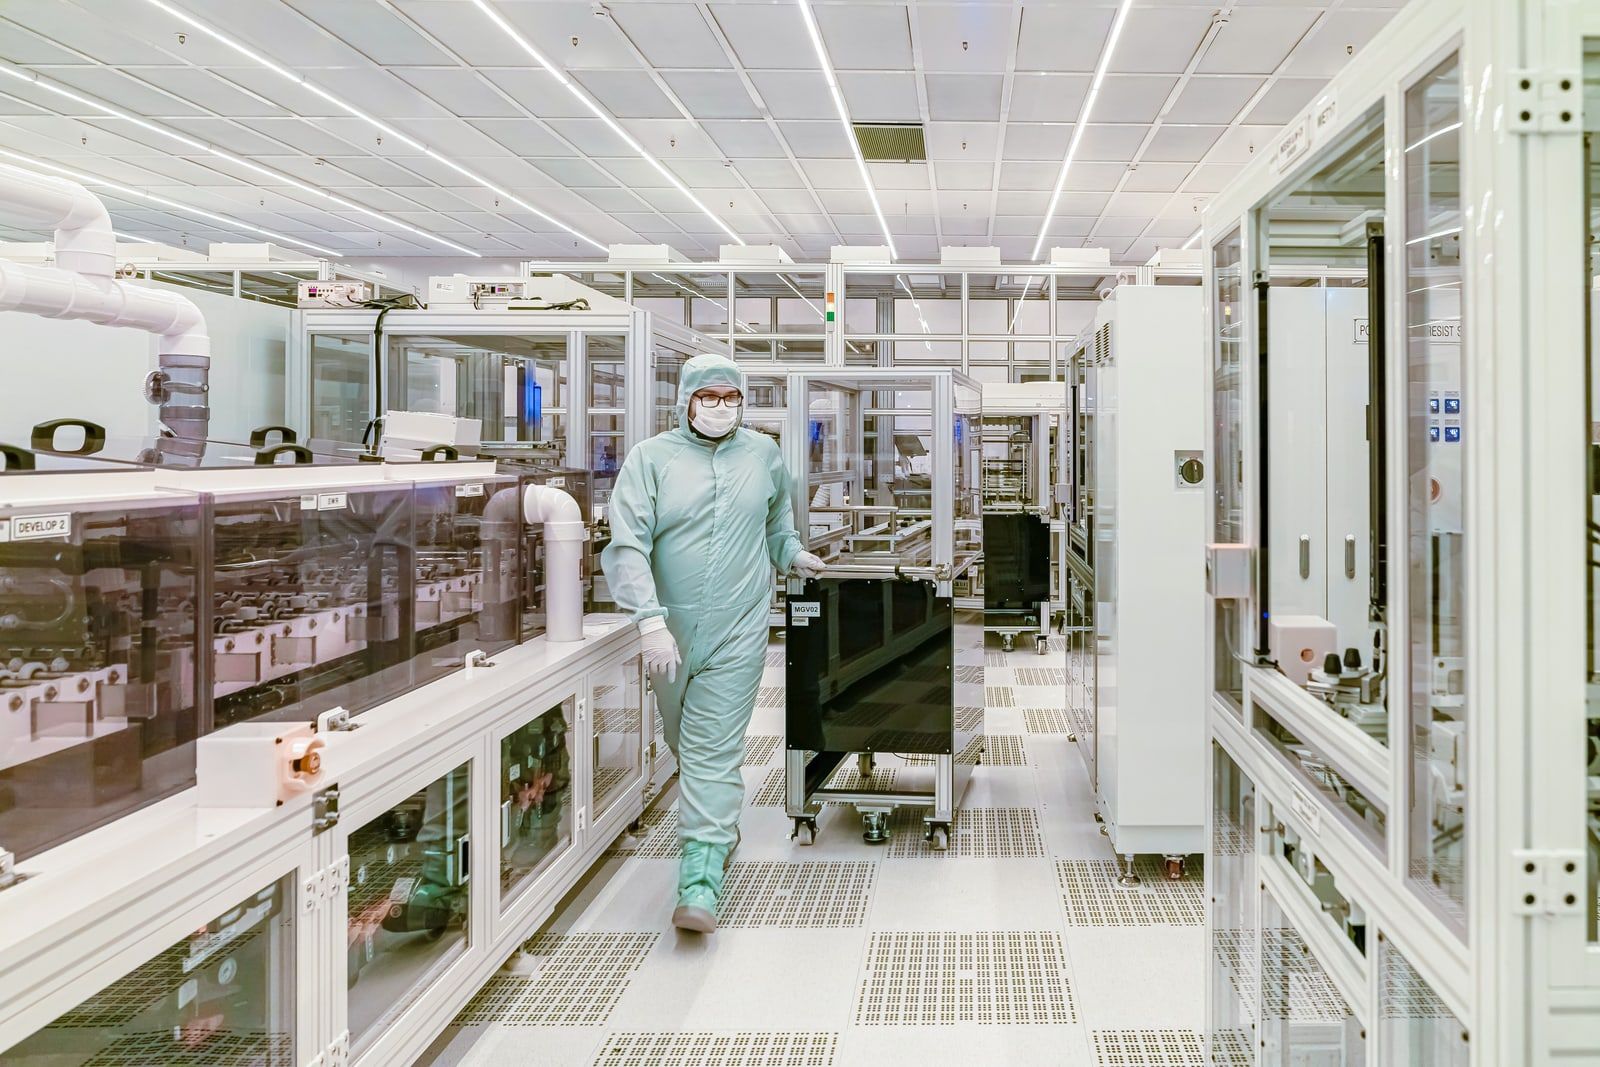
Nyheten er én setning fra konsernsjef Christophe Fouquet i resultatmeldingen: “vi venter nå at leveransene våre slik de er planlagt verken for 2027 eller 2028 fullt ut vil dekke kundenes etterspørsel”. ASML er det eneste selskapet i verden som bygger maskiner for ekstrem ultrafiolett litografi, utstyret enhver moderne logikk- og minnefabrikk er avhengig av. Når selskapet sier at det ikke klarer å bygge nok av dem to år på rad, er det et tak for hvor raskt bransjen kan bygge ut kapasitet for KI-brikker, ikke en prognose om ett kvartal hos én leverandør.
Selskapet sier det undersøker måter å øke kapasiteten for 2028 utover den økningen på 30 prosent som allerede var varslet.
Kunder spør fire år fram i tid
På resultatkonferansen sa Fouquet at kundene har konkludert med at “etterspørselen etter produktene deres vil overgå tilbudet minst ut 2028”, og at de “uttrykker interesse for å legge inn bestillinger for 2029 og til og med 2030”. Finansdirektør Roger Dassen sa at kunder ber ASML ta imot innkjøpsordrer allerede for 2029 og 2030, og at selskapet ikke har akseptert dem. Litografiutstyr bestilles normalt rundt et år i forveien. Fire år i forveien er ikke normalt.
Dassen ga fordelingen. Av 8,4 milliarder euro i nettosalg av systemer var 4,1 milliarder EUV — inkludert én High-NA-maskin — og 4,3 milliarder ikke-EUV. Logikk sto for 54 prosent av nettosalget av systemer og minne for 46 prosent, en minneandel som speiler hvor stor del av utbyggingen som er minne med høy båndbredde snarere enn prosessorer. Salget knyttet til installert base endte på 3,29 milliarder euro, rundt 400 millioner over prognosen.
En halv milliard fra et modellselskap
Én linje i resultatet handler ikke om maskiner i det hele tatt. Dassen sa at nettoresultatet på 5 milliarder euro inneholdt rundt 0,5 milliarder fra en høyere verdsettelse av ASMLs opprinnelige investering i Mistral AI. Omtrent en tiendedel av kvartalsoverskuddet hos selskapet som bygger maskinene, kom fra å skrive opp en eierandel i et selskap som kjøper brikkene maskinene lager.
Prognosen
For fjerde kvartal venter ASML en nettoomsetning på 14,2 til 15,2 milliarder euro med en bruttomargin rundt 57 prosent, forskningskostnader på rundt 1,2 milliarder og salgs- og administrasjonskostnader på rundt 0,4 milliarder. For hele året venter selskapet 44 til 45 milliarder euro med en bruttomargin rundt 56 prosent. Ved kvartalsslutt hadde det 12,74 milliarder euro i kontanter og kortsiktige plasseringer.
Hva man bør følge med på
To ting. Det første er om ASML begynner å ta imot innkjøpsordrer for 2029 og 2030; det ville gjøre en uttalt interesse til en bundet ordrebok som strekker seg lenger fram enn bransjen pleier å planlegge. Det andre er kapasitetstallet for 2028. ASML har allerede lovet en økning på 30 prosent og sier nå at det ser etter mer. Tallet selskapet lander på, er i praksis en øvre grense for hvor mye moderne silisium KI-utbyggingen kan forbruke det året.