वह वाक्य जो मायने रखता है
एएसएमएल ने 14 अक्तूबर को तीसरी तिमाही की शुद्ध बिक्री 11.66 अरब यूरो बताई, जो उसके अपने अनुमान के ऊपरी छोर के पास है, शुद्ध लाभ 4.96 अरब यूरो, सकल मार्जिन 57.5 प्रतिशत और प्रति शेयर मूल आय 12.95 यूरो। कंपनी ने 113 नई लिथोग्राफी प्रणालियाँ और आठ पुरानी भेजीं। इनमें से कुछ भी ख़बर नहीं है।
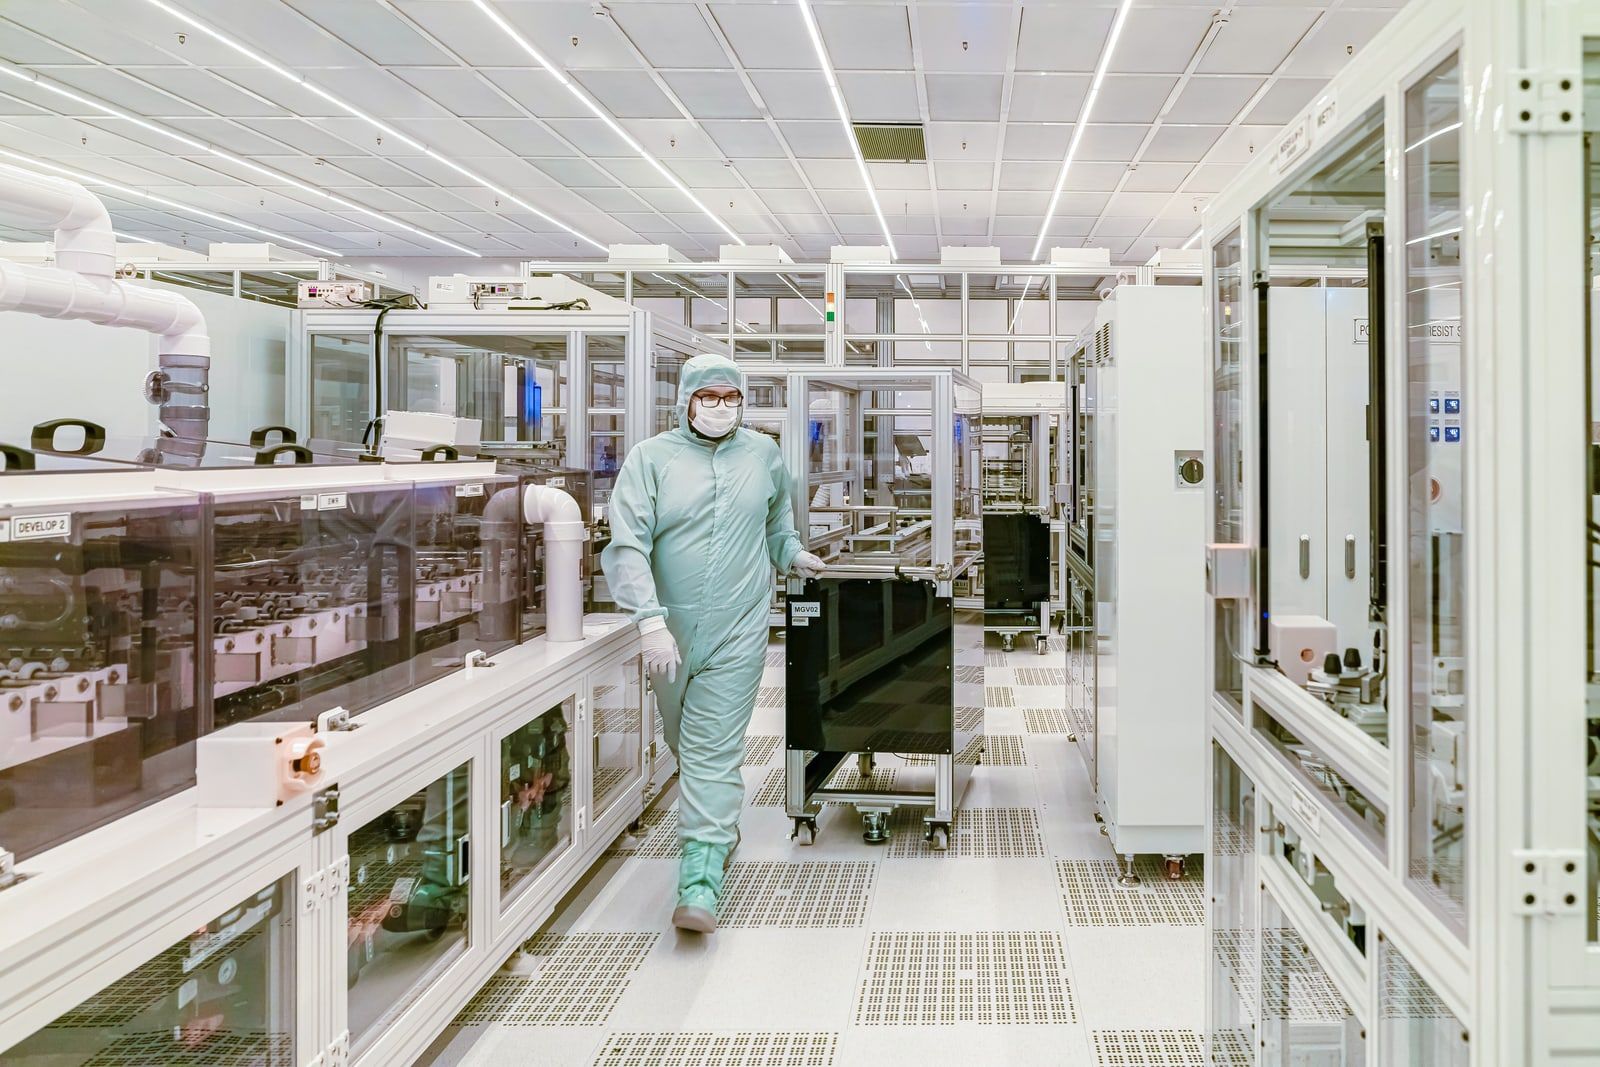
ख़बर मुख्य कार्यकारी क्रिस्तोफ़ फ़ूके का एक वाक्य है, जो परिणाम विज्ञप्ति में है: “अब हमें उम्मीद है कि जैसी हमारी आपूर्ति नियोजित है, वह 2027 और 2028 दोनों में हमारे ग्राहकों की माँग पूरी तरह पूरी नहीं करेगी।” एएसएमएल दुनिया की इकलौती कंपनी है जो अत्यधिक पराबैंगनी लिथोग्राफी मशीनें बनाती है — वह उपकरण जिस पर हर अग्रणी लॉजिक और मेमोरी कारख़ाना निर्भर है। जब वह कहती है कि लगातार दो साल तक पर्याप्त मशीनें नहीं बना सकती, तो यह उद्योग की एआई चिप क्षमता बढ़ाने की रफ़्तार पर एक छत है, किसी एक आपूर्तिकर्ता की तिमाही का अनुमान नहीं।
कंपनी ने कहा कि वह 2028 की क्षमता को पहले घोषित 30 प्रतिशत वृद्धि से आगे बढ़ाने के रास्ते देख रही है।
ग्राहक चार साल आगे की पूछ रहे हैं
परिणाम कॉल में फ़ूके ने कहा कि ग्राहक इस नतीजे पर पहुँचे हैं कि “उनके उत्पाद की माँग कम से कम 2028 तक आपूर्ति से आगे रहेगी”, और वे “2029 और यहाँ तक कि 2030 के लिए ऑर्डर देने में रुचि जता रहे हैं”। मुख्य वित्त अधिकारी रॉजर डासेन ने कहा कि ग्राहक एएसएमएल से 2029 और 2030 के ख़रीद ऑर्डर अभी स्वीकार करने को कह रहे हैं, और कंपनी ने उन्हें स्वीकार नहीं किया है। लिथोग्राफी उपकरण आम तौर पर लगभग एक साल पहले मँगाए जाते हैं। चार साल पहले मँगाना सामान्य नहीं है।
डासेन ने ब्योरा दिया। प्रणालियों की 8.4 अरब यूरो की शुद्ध बिक्री में 4.1 अरब ईयूवी थी — जिसमें एक हाई-एनए मशीन शामिल है — और 4.3 अरब ग़ैर-ईयूवी। लॉजिक प्रणालियों की शुद्ध बिक्री का 54 प्रतिशत और मेमोरी 46 प्रतिशत रही; यह हिस्सा दिखाता है कि मौजूदा विस्तार का कितना बड़ा भाग प्रोसेसर नहीं, बल्कि उच्च बैंडविड्थ मेमोरी है। स्थापित आधार प्रबंधन से बिक्री 3.29 अरब यूरो रही, अनुमान से क़रीब 40 करोड़ ऊपर।
एक मॉडल कंपनी से आधा अरब
मुनाफ़े की एक पंक्ति का मशीनों से कोई लेना-देना नहीं। डासेन ने कहा कि 5 अरब यूरो के शुद्ध लाभ में क़रीब 0.5 अरब मिस्ट्राल एआई में एएसएमएल के शुरुआती निवेश के ऊँचे मूल्यांकन से आया। मशीनें बनाने वाली कंपनी के तिमाही मुनाफ़े का लगभग दसवाँ हिस्सा उस कंपनी में हिस्सेदारी के मूल्य बढ़ाने से आया जो उन्हीं मशीनों से बनी चिप ख़रीदती है।
अनुमान
चौथी तिमाही के लिए एएसएमएल ने 14.2 से 15.2 अरब यूरो की शुद्ध बिक्री का अनुमान दिया है, सकल मार्जिन क़रीब 57 प्रतिशत, शोध व विकास ख़र्च क़रीब 1.2 अरब और सामान्य प्रशासनिक ख़र्च क़रीब 0.4 अरब। पूरे साल के लिए 44 से 45 अरब यूरो और लगभग 56 प्रतिशत सकल मार्जिन की उम्मीद है। तिमाही के अंत में उसके पास 12.74 अरब यूरो नक़द और अल्पकालिक निवेश थे।
आगे क्या देखना है
दो बातें। पहली, क्या एएसएमएल 2029 और 2030 के ख़रीद ऑर्डर लेना शुरू करती है; इससे जताई गई रुचि एक प्रतिबद्ध ऑर्डर बुक बन जाएगी जो इस उद्योग की सामान्य योजना से कहीं आगे तक जाती है। दूसरी, 2028 की क्षमता का आँकड़ा। एएसएमएल पहले ही 30 प्रतिशत वृद्धि का वादा कर चुकी है और अब कहती है कि वह उससे ज़्यादा की तलाश में है। वह जो आँकड़ा तय करेगी, व्यवहार में यही तय करेगा कि उस साल एआई विस्तार कितना अग्रणी सिलिकॉन खपा सकेगा।