أحدّ هبوط ربع سنوي منذ سنوات
انخفضت شحنات الحواسيب الشخصية في العالم بنسبة 20.1% على أساس سنوي في الربع الثالث من عام 2026، إلى 62.7 مليون وحدة، وفق البيانات الأولية التي نشرتها آي دي سي في الثامن من أكتوبر. وفي اليوم التالي قدّرت أومديا الانخفاض بنسبة 21.2%، إلى 58.1 مليون وحدة، مع تراجع الحواسيب المكتبية 23.5% إلى 11.7 مليون وتراجع المحمولة 20.6% إلى 46.4 مليون.
لا يتفق الرقمان، لأن الشركتين تحسبان أجهزة مختلفة، كما يختلف توزيعهما على المصنّعين: تنسب آي دي سي إلى أبل 5.9 مليون وحدة في الربع، بينما تنسب أومديا 6.8 مليون. ما تتفقان عليه هو شكل الربع. فكلتاهما ترى السوق أدنى بخُمس، وكلتاهما ترى هبوطاً بخانتين عند كل مصنّع كبير باستثناء أبل، وكلتاهما تعيد السبب إلى السعر لا إلى ذوق المشتري.
الذاكرة والتخزين يحدّدان اليوم سعر الحاسوب المحمول
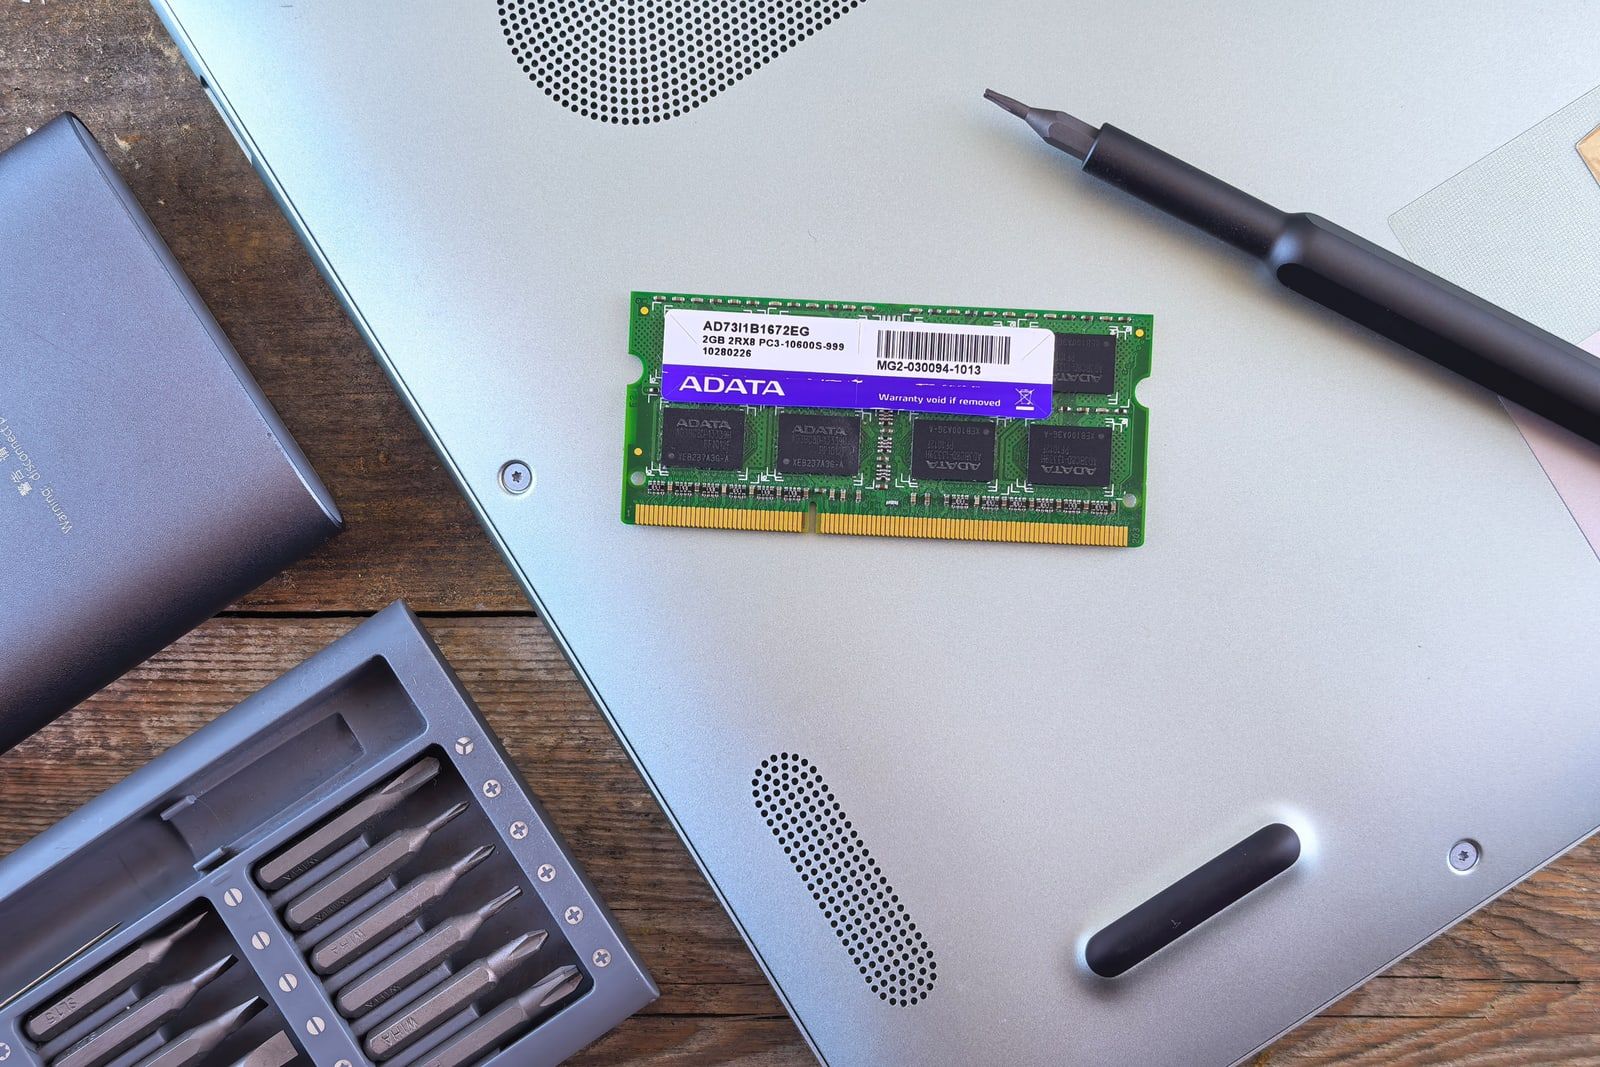
قال بن يه، المحلل الرئيسي في أومديا، في بيان الشركة: “ارتفعت حصة الذاكرة العشوائية وأقراص الحالة الصلبة من تكلفة الحاسوب بقوة من مستوى معتاد قرابة 15% إلى نحو 40%، مع زيادات في الأسعار تتجاوز أربعة أمثال”. هذا هو وصول التوسّع في الذكاء الاصطناعي إلى المتجر. فخطوط الذاكرة نفسها وإمدادات النَّاند نفسها التي تملأ خزائن الخدمات تملأ أيضاً الحواسيب المحمولة، وعندما يأخذ مشترو مراكز البيانات الكميات، يتنافس صنّاع الحواسيب على ما يتبقّى.
وأفادت أومديا بأن المصنّعين رفعوا الأسعار مراراً في الأرباع الأخيرة، وأن هذه الزيادات “لا تعوّض بعد الأثر بالكامل”. وإلى جانب الذاكرة، أوردت الشركة نقص المعالجات وبطاقات الرسوم ودوائر متكاملة أخرى بوصفه عاملاً يصعّب تخطيط الإمداد والمخزون.
الشراء المبكر الذي سَنَد النصف الأول
رأى المشترون الزيادات قادمة فطلبوا مبكراً، ولهذا بدا النصف الأول من 2026 سليماً ولا يبدو الربع الثالث كذلك.
قال جيتيش أوبراني، مدير البحوث لأجهزة المستهلك في آي دي سي: “ما نراه نتيجة الشراء المبكر القوي في النصف الأول”. وأضاف: “قنوات التوزيع قلقة الآن من حمل مخزون كبير جداً إلى سوق تكبّس فيه الأسعار المرتفعة الطلب”. وأبدى إيشان دَت من أومديا الملاحظة نفسها من جانب العرض: بدأ المصنّعون وشركاؤهم الصناعيون تقليص الإنتاج خلال الربع، بينما كان الموزّعون يصرّفون مخزوناً سبق أن اشتروه.
لم ينجُ أحد، إلا الطرف الغالي
بأرقام آي دي سي، بقيت لينوفو أولى بـ 14.9 مليون وحدة، بانخفاض 22.6%، وبحصة 23.8% من السوق. وتلقّت إتش بي أقسى ضربة بين الخمس الكبار: انخفاض 30.9% إلى 10.3 مليون وحدة وحصة 16.5%. وهبطت ديل 25.0% إلى 7.6 مليون، وأبل 11.3% إلى 5.9 مليون، وأسوس 8.6% إلى 5.5 مليون.
جاء تراجع أبل الطفيف نسبياً مصحوباً بزيادة في حصتها السوقية في الإحصاءين، وهو ما ردّته أومديا إلى أن موقعها في الفئة الراقية يخفّف أثر الأسعار الأعلى. أما صنّاع الأجهزة الأرخص فكان هامشهم أضيق لاحتواء فاتورة مكوّنات تضاعفت أربع مرات.
ما ينبغي متابعته
تتوقّع أومديا أن يهبط الربع الرابع 24% على أساس سنوي وأن يتراجع عام 2027 بكامله 7% إضافية. ووصف يه الانخفاض الحالي بأنه “مجرّد بداية دورة هبوط جديدة”. ولا يتوقّع أوبراني أن تعود الأسعار إلى مستواها قبل عام.
الاختبار القريب هو ما إذا كانت قنوات التوزيع ستخفّض الأسعار لتفريغ المخازن، وهو ما ينقل وحدات دون أن يحلّ مشكلة التكلفة تحتها. والاختبار الأعمق هو إمداد الذاكرة: فحتى تلحق طاقة الذاكرة العشوائية والنَّاند بما تشتريه مراكز بيانات الذكاء الاصطناعي، تبقى فاتورة المكوّنات التي كسرت هذا الربع في مكانها.